

CAPM: o que é, como calcular e como aplicar na avaliação de risco
O CAPM, sigla para Capital Asset Pricing Model ou Modelo de Precificação de Ativos de Capital, é um modelo financeiro utilizado para estimar o retorno esperado de um investimento considerando seu risco sistemático em relação ao mercado.
No contexto financeiro, o CAPM não deve ser confundido com a certificação CAPM de gestão de projetos. Ao longo deste conteúdo, você vai entender a fórmula do modelo, seus componentes, um exemplo prático de cálculo e suas principais aplicações na avaliação de risco e retorno.
O que é o CAPM?
O CAPM é um modelo que estima o retorno exigido de um ativo com base em seu risco sistemático, ou seja, na parcela de risco relacionada às oscilações gerais do mercado e que não pode ser eliminada apenas pela diversificação.
O modelo relaciona três elementos principais: taxa livre de risco, beta do ativo e prêmio de risco do mercado. Na prática, pode servir como referência para avaliação de ativos, estimativa do custo do capital próprio e análise da relação entre risco e retorno.
O resultado do CAPM é uma estimativa teórica, não uma previsão ou garantia de rentabilidade futura.
Qual é a fórmula do CAPM?
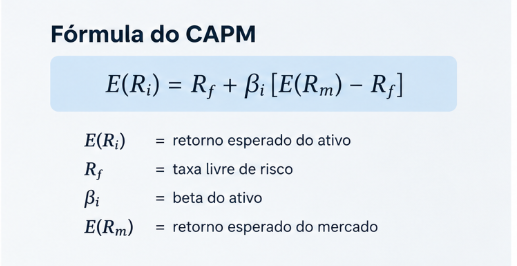
A fórmula tradicional do CAPM é:
E(Rᵢ) = Rf + βᵢ × [E(Rm) − Rf]
Em que:
- E(Rᵢ): retorno esperado ou exigido do ativo;
- Rf: taxa livre de risco;
- βᵢ: beta do ativo;
- E(Rm): retorno esperado do mercado;
- E(Rm) − Rf: prêmio de risco de mercado.
A lógica do modelo é que o investidor parte de uma remuneração considerada livre de risco e exige um retorno adicional proporcional ao risco sistemático do ativo, representado pelo beta.
Quais são os componentes do CAPM?
O cálculo depende essencialmente da taxa livre de risco, do beta e do prêmio de risco de mercado. Cada variável representa uma parte diferente da relação entre risco e retorno.
O que é a taxa livre de risco?
A taxa livre de risco representa o retorno de um investimento considerado, teoricamente, livre de risco de crédito dentro do modelo.
No Brasil, títulos públicos federais costumam ser utilizados como referência, com a escolha do título e do prazo dependendo do horizonte considerado na análise.
Na prática, nenhuma aplicação é totalmente isenta de todos os tipos de risco. No CAPM, porém, essa variável funciona como a remuneração-base antes da incorporação do risco de mercado.
O que é o beta e como ele mede o risco?
O beta mede a sensibilidade dos retornos de um ativo às oscilações do mercado. Ele representa o risco sistemático considerado pelo CAPM.
De forma simplificada:
|
Beta |
Interpretação |
|
β = 1 |
O ativo tende a apresentar sensibilidade semelhante à do mercado |
|
β > 1 |
O ativo historicamente apresentou maior sensibilidade às oscilações do mercado |
|
0 < β < 1 |
O ativo apresentou menor sensibilidade |
|
β = 0 |
Não há relação linear relevante com as oscilações do mercado |
|
β < 0 |
O ativo tende a se movimentar em direção oposta ao mercado na relação estimada |
Um beta de 1,5, por exemplo, indica que, historicamente, o ativo apresentou variações proporcionalmente maiores em relação ao índice utilizado como referência. Isso não significa que ele necessariamente subirá ou cairá 1,5% sempre que o mercado variar 1%.
O que é o prêmio de risco de mercado?
O prêmio de risco de mercado corresponde à diferença entre o retorno esperado da carteira de mercado e a taxa livre de risco:
Prêmio de risco = E(Rm) − Rf
Ele representa a remuneração adicional que, segundo o modelo, os investidores exigem para assumir o risco sistemático de ativos arriscados em vez de permanecer na alternativa livre de risco.
Exemplo prático de cálculo do CAPM
Considere, apenas como exemplo hipotético, os seguintes dados:
- Taxa livre de risco: 10% ao ano;
- Beta do ativo: 1,2;
- Retorno esperado do mercado: 15% ao ano.
Primeiro, calculamos o prêmio de risco:
15% − 10% = 5%
Depois, aplicamos o beta:
1,2 × 5% = 6%
Por fim, somamos o resultado à taxa livre de risco:
CAPM = 10% + 6% = 16% ao ano
Nesse exemplo, o modelo indica que 16% ao ano seria o retorno exigido para compensar o risco sistemático estimado daquele ativo, dadas as premissas adotadas.
Isso não significa que o investimento efetivamente renderá 16%. O resultado depende das estimativas utilizadas e funciona como referência para análise.
Quais são as aplicações do CAPM?
O CAPM pode ser utilizado em diferentes análises financeiras, principalmente quando é necessário estabelecer uma referência de retorno compatível com o risco sistemático assumido.
- Avaliação de ações: permite comparar o retorno exigido pelo modelo com estimativas de retorno do ativo para apoiar análises de investimento.
- Cálculo do custo do capital próprio: pode ser utilizado para estimar a remuneração exigida pelos acionistas de uma empresa.
- Avaliação de projetos: auxilia na determinação de uma taxa de desconto compatível com o risco associado ao capital próprio empregado.
- Valuation: pode servir como insumo para modelos de fluxo de caixa descontado e outras metodologias de avaliação.
O CAPM, portanto, não determina sozinho se um ativo deve ser comprado ou vendido. Ele funciona como uma ferramenta dentro de uma análise mais ampla, que pode considerar fundamentos, valuation, cenário econômico e características específicas da empresa.
Qual a diferença entre CAPM e WACC?
CAPM e WACC são utilizados em análises de custo de capital, mas representam conceitos diferentes.
| Aspecto | CAPM | WACC |
| O que mede | Estima o custo ou retorno exigido do capital próprio | Estima o custo médio ponderado do capital próprio e do capital de terceiros |
| Riscos considerados | Principalmente o risco sistemático do patrimônio | Combina os custos das diferentes fontes de financiamento |
| Quando usar | Avaliação de ativos e estimativa do custo do capital próprio | Avaliação de empresas e projetos financiados por dívida e patrimônio |
| Principais componentes | Taxa livre de risco, beta e prêmio de mercado | Custo do capital próprio, custo da dívida e participação de cada fonte de recursos |
Na prática, o CAPM frequentemente é utilizado para estimar o custo do capital próprio que entra no cálculo do WACC. Assim, os dois conceitos podem fazer parte da mesma análise, mas cumprem funções diferentes.
Quais são as vantagens e limitações do CAPM?
A principal vantagem do CAPM é transformar a relação entre risco sistemático e retorno exigido em uma estrutura relativamente simples. Porém, essa simplicidade depende de premissas que nem sempre refletem perfeitamente o comportamento do mercado real.
Entre as vantagens estão:
- Simplicidade: utiliza poucas variáveis para estimar o retorno exigido;
- Comparabilidade: cria uma referência comum para avaliar diferentes ativos;
- Foco no risco sistemático: considera o risco que permanece mesmo em uma carteira diversificada;
- Aplicação em valuation: pode ser utilizado na estimativa do custo do capital próprio.
Entre as limitações estão:
- Dependência do beta histórico: o comportamento passado pode não representar o risco futuro;
- Estimativa do retorno do mercado: diferentes premissas podem produzir resultados diferentes;
- Escolha da taxa livre de risco: prazo e referência adotados influenciam o cálculo;
- Premissas simplificadoras: o modelo pressupõe condições que não são integralmente observadas nos mercados reais;
- Risco não sistemático: características específicas de empresas não são diretamente remuneradas pela estrutura tradicional do modelo.
Por isso, o CAPM deve ser interpretado como um ponto de partida para avaliar risco e retorno, e não como uma verdade absoluta sobre a rentabilidade futura de um ativo.
Qual corretora oferece conteúdos educativos para entender conceitos como CAPM?
A Nova Futura mantém um ecossistema de conteúdo com blog, YouTube e Sala ao Vivo, reunindo materiais sobre investimentos, mercado financeiro e análises produzidas pela equipe da corretora. A empresa atua há mais de 40 anos no mercado brasileiro.
Invista com apoio de análise técnica e fundamentalista na Nova Futura
Modelos como o CAPM ajudam a colocar o risco em perspectiva, mas decisões de investimento podem exigir uma análise mais ampla de cenário, fundamentos, preço e objetivos individuais.
Na Nova Futura, o investidor encontra conteúdos gratuitos no blog, YouTube e Sala ao Vivo, além de atendimento de assessoria que inclui o segmento Private para diferentes faixas patrimoniais e necessidades de acompanhamento.
Para quem busca aprofundar a avaliação de risco e estruturar decisões de investimento com mais informação, esse ecossistema permite combinar educação financeira, acompanhamento do mercado e suporte especializado.
Abra sua conta Grátis na Nova Futura!
Perguntas frequentes sobre CAPM
O que significa a sigla CAPM?
CAPM significa Capital Asset Pricing Model, ou Modelo de Precificação de Ativos de Capital, utilizado para relacionar risco sistemático e retorno esperado.
CAPM em finanças é o mesmo que a certificação CAPM?
Não. Em finanças, CAPM é um modelo de precificação de ativos. A certificação homônima está relacionada à área de gestão de projetos.
O Modelo de Precificação de Ativos de Capital serve para qualquer tipo de investidor?
O CAPM pode apoiar análises financeiras, mas sua utilidade depende do objetivo, das premissas utilizadas e do tipo de investimento avaliado.
Um beta negativo é possível no Capital Asset Pricing Model?
Sim. Um beta negativo indica uma relação histórica inversa entre os retornos do ativo e do mercado utilizado como referência.
O Modelo de Precificação de Ativos de Capital garante o retorno calculado?
Não. O CAPM estima um retorno teórico com base em premissas. Ele não prevê nem garante a rentabilidade futura do investimento.

Deixe um comentário